


İran’da devam eden savaş ve küresel enerji piyasalarında yaşanan sarsıntı ABD borsalarını haftayı yine kayıpla kapatmaya zorluyor. Küresel piyasalarda tansiyon yükselirken ABD piyasaları 2026 yılının tüm kazanımlarını geri verdi ve ana endekslerin tamamı yıl başından bu yana negatif bölgeye geçti.
Cuma günü Dow Jones Sanayi Endeksi yaklaşık 450 puanlık düşüşle %1,0 değer kaybetti.S&P 500 endeksindeki kayıplar %1,5’e ulaşırken, teknoloji hisselerinin ağırlıkta olduğu Nasdaq Bileşik endeksi yıl başından bu yana %7 oranında geriledi.
ABD piyasaları ve ekonomik takvimde öne çıkan başlıklar

Ekonomik veri takviminin sakin olduğu bu yeni haftada yatırımcıların gözü enflasyon ve iş gücü piyasasından gelecek sinyallere çevriliyor. Fed Başkanı Jerome Powell, Çarşamba günü yapılan toplantının ardından beklenenden daha sert ve şahin bir tutum sergiledi.
Cuma günü Michigan Üniversitesi’nin açıklayacağı enflasyon beklentileri ve piyasa duyarlılığı verileri bu hafta için belirleyici olacak. Ayrıca Salı günüS&P Global ve Cuma günü Kansas City Fed’den gelecek sanayi verileri de ABD piyasaları için kritik önem taşıyor.
Petrol fiyatları ve Hürmüz Boğazı çıkmazı
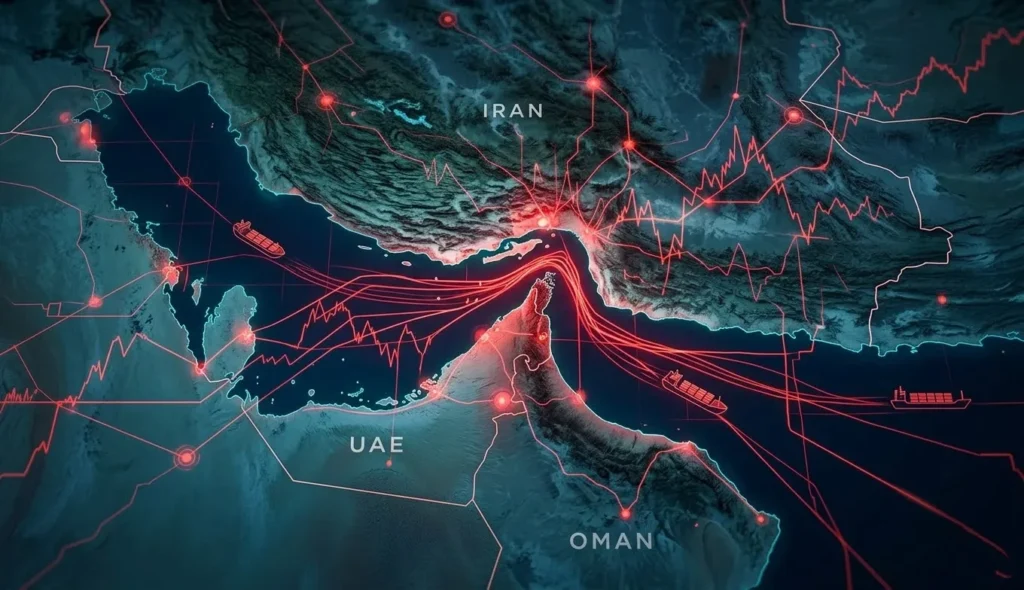
İran’daki savaş dördüncü haftasına girerken, Hürmüz Boğazı’ndaki tanker trafiği neredeyse tamamen durma noktasına geldi. Wall Street ve reel sektörün çatışmanın kısa sürede biteceğine dair umutları haftalar ilerledikçe azalmaya devam ediyor.
Brent petrolün varil fiyatı Cuma günü 107 dolar seviyelerinden işlem gördü. ABD ve İsrail liderlerinin enerji altyapısını hedef almayacaklarını açıklamaları fiyatları bir anlığına düşürse de bu gevşeme kalıcı olmadı.
Trump ve jeopolitik gerilimin tırmanışı
Dünyanın en büyük LNG terminali olan Ras Laffan’a yönelik saldırıların onarımının yıllar sürebileceği belirtiliyor. Trump ise Fox News’e yaptığı açıklamada bir diyalog kurulabileceğini ancak şu aşamada bir ateşkes istemediğini açıkça ifade etti.
Analistler mevcut durumu “Hürmüz Boğazı’nı ya İran ya da ABD kontrol edecek” şeklinde özetliyor. Jeopolitik risklerin tırmanması ABD piyasaları üzerindeki baskıyı artırırken güvenli liman arayışları da hız kazanıyor.
Fed faiz kararlarında yol haritasını değiştiriyor
Fed’in geçtiğimiz hafta faiz oranlarını sabit bırakma kararı piyasalarda beklenen bir gelişmeydi. Ancak merkez bankasından gelen temkinli açıklamalar, Wall Street’in faiz indirimi takvimini yeniden sorgulamasına yol açtı.
Powell, petrol krizinin enflasyonu yukarı çekebileceğini kabul etti. Enerji fiyatlarındaki artışın kalıcı olması durumunda Fed’in faiz indiriminden vazgeçip yeniden sıkılaşma döngüsüne girmesi ihtimali güçleniyor.
Tahvil piyasasında şahin beklentiler hakim
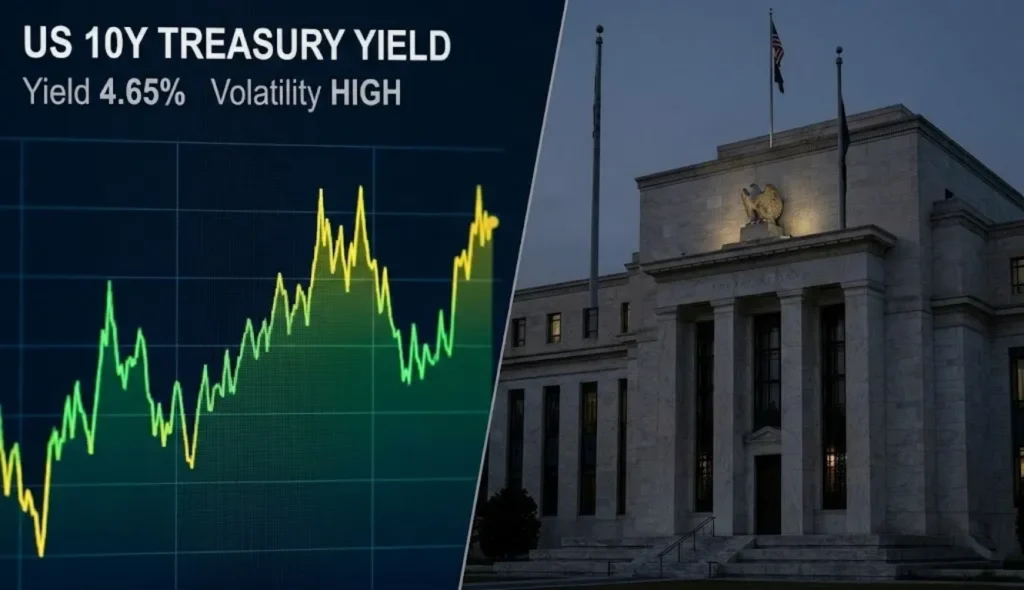
Tahvil yatırımcıları artık Ekim ayına kadar bir faiz artırımı ihtimalini %50 olarak fiyatlamaya başladı. Bu durum savaş öncesindeki beklentilerin aksine piyasalarda tam bir ters yüz oluşu temsil ediyor.
Powell, önümüzdeki altı hafta boyunca gelecek verilerin ekonominin yönü için belirleyici olacağını vurguladı. Ancak şu an için ABD piyasaları merkez bankasının “bekle ve gör” stratejisinin sonuçlarını izlemekle yetiniyor.
Yapay zeka sektöründe gerçeklerle yüzleşme dönemi
Nvidia CEO’su Jensen Huang, yeni nesil çiplerinden 1 trilyon dolar gelir beklediklerini açıklayarak dikkatleri üzerine çekti. Ancak bu devasa rakam bile teknoloji sektöründeki sert satış dalgasını durdurmaya yetmedi.
Nvidia haftayı %4,1 kayıpla kapatırken genel teknoloji sektörü yıl başından bu yana %20’den fazla değer kaybetti. Micron’un kapasite artırım kararı da yatırımcıları etkilemeyi başaramadı ve hisse fiyatları %5 geriledi.
Finansal piyasalarda beklentiler ve sonuçlar

Analistler yapay zeka sektörünün artık “vaatler değil sonuçlar” dönemine girdiğini belirtiyor. Dev şirketlerin açıkladığı yüksek rakamlar artık piyasadaki yüksek değerlemeleri desteklemek için yeterli görülmüyor.
Yatırımcılar için artık yapay zekanın pozitif etkisinden ziyade makroekonomik belirsizliklerin yarattığı negatif baskı ön plana çıkıyor. Bu durum ABD piyasaları temel dinamiklerinde bir kırılma noktasına gelindiğine işaret ediyor.
Pazartesi günü verileri ve şirket bilançoları
Ekonomik veriler: Chicago Fed ulusal faaliyet endeksi, Şubat (önceki 0.18); İnşaat harcamaları, aylık, Ocak (%0.1 beklenti, önceki %0.3).
Kazanç takvimi: Maze Therapeutics (MAZE), WeRide (WRD), Hub Group (HUBG), AGI Inc (AGBK).
Salı günü verileri ve şirket bilançoları
Ekonomik veriler: ADP haftalık istihdam değişimi, 7 Mart haftası (önceki 9,000); Tarım dışı verimlilik, dördüncü çeyrek final verisi (+%2.4 beklenti, önceki +%2.8);S&P Global ABD imalat PMI, Mart öncü veri (önceki 51.6);S&P Global ABD hizmet PMI, Mart öncü veri (önceki 51.7);S&P Global ABD bileşik PMI, Mart öncü veri (önceki 51.9); Richmond Fed imalat endeksi, Mart (önceki -10); Richmond Fed iş koşulları, Mart (önceki -10).
Kazanç takvimi: GameStop (GME), Core & Main (CNM), Smithfield Foods (SFD), Centessa Pharmaceuticals (CNTA), AAR Corp. (AIR), Braze (BRZE), Concentrix (CNXC).
Çarşamba günü verileri ve şirket bilançoları
Ekonomik veriler: MBA ipotek başvuruları, 20 Mart haftası (önceki -%10.9); İthalat fiyat endeksi, aylık, Şubat (önceki +%0.2); İthalat fiyat endeksi, yıllık, Şubat (önceki -%0.1); İhracat fiyat endeksi, aylık, Şubat (önceki +%0.6); İhracat fiyat endeksi, yıllık, Şubat (önceki +%2.6).
Kazanç takvimi: PDD Holdings (PDD), Cintas Corporation (CTAS), Paychex (PAYX), JBS N.V. (JBS), Chewy (CHWY), Jefferies Financial Group (JEF).
Perşembe günü verileri ve şirket bilançoları
Ekonomik veriler: İlk işsizlik maaşı başvuruları, 21 Mart haftası (önceki 205,000); Devam eden başvurular, 14 Mart haftası (önceki 1.857 milyon); Kansas City Fed imalat faaliyeti, Mart (önceki 5).
Kazanç takvimi: Commercial Metals Company (CMC), Argan, Inc. (AGX), BRP (DOO), Pony AI (PONY), Seabridge Gold (SA), Braskem (BAK), Kodiak Sciences (KOD), Newsmax (NMAX).
Cuma günü verileri ve şirket bilançoları
Ekonomik veriler: Michigan Üniversitesi güven endeksi, Mart final verisi (önceki 55.5); Michigan Üniv. mevcut koşullar, Mart final verisi (önceki 57.8); Michigan Üniv. beklentiler, Mart final verisi (önceki 54.1); Michigan Üniv. 1 yıllık enflasyon, Mart final verisi (önceki +%3.4 beklenti); Michigan Üniv. 5-10 yıllık enflasyon, Mart final verisi (önceki +%3.2 beklenti); Kansas City Fed hizmet faaliyeti, Mart (önceki 6).
Kazanç takvimi: Carnival Corporation (CCL), Legence Corp. (LGN), Perpetua Resources Corp. (PPTA), TMC the metals company (TMC), Standard Lithium (SLI), Nano Labs (NA).
Savaşın dördüncü haftasında ABD piyasaları hem yüksek enerji maliyetleri hem de şahinleşen Fed beklentileri arasında sıkışmış durumda. Mevcut veriler, piyasaların 2026 yılı genelindeki büyüme hikayesini korumakta zorlanacağını gösteriyor.

