


Akbank hisselerinde yatırım tavsiyesi ve hedef fiyat değişikliği geldi.
İş Yatırım, Akbank’ın 2025 yılı dördüncü çeyrek finansal sonuçlarının açıklanmasının ardından hisse senedine yönelik kapsamlı bir değerlendirme raporu yayımladı. Hazırlanan analizde, bankanın operasyonel performansı ve gelecek döneme ilişkin kârlılık hedefleri temel alınarak hedef fiyat ve yatırım tavsiyesinde revizyona gidildi. Bankanın stratejik yol haritasının mercek altına alındığı rapor, piyasa oyuncuları tarafından yakından takip edilen önemli verileri içerdi.
Stratejik Analiz (Neden Önemli?)
Banka yönetimi tarafından paylaşılan 2026 yılı hedefleri, enflasyonist ortamda reel kârlılığı koruma vizyonunu net bir şekilde ortaya koydu. Akbank, 2026 yılı için özkaynak kârlılığının beklenen enflasyonun yaklaşık 10 puan üzerinde gerçekleşmesini beklediğini vurguladı. Bu projeksiyon, bankanın sadece hacim büyümesine değil, aynı zamanda verimlilik ve marj yönetimine odaklandığını gösterdi. Özellikle net faiz marjında beklenen kademeli iyileşme, faiz indirim döngüsünde aktif-pasif yönetiminin kritik rol oynayacağına işaret etti.
Veri Odaklı Detaylar
Akbank, 2025 yılının son çeyreğinde 18,3 milyar TL net kâr elde etti. Bu sonuçla birlikte bankanın yıllık kümülatif net kârı 57,2 milyar TL seviyesine ulaştı. Dördüncü çeyrekte yıllıklandırılmış özkaynak kârlılığı yüzde 25’e yükselerek bir önceki çeyreğe göre 400 baz puanlık bir artış kaydetti. Net ücret ve komisyon gelirlerinde sağlanan yüzde 64’lük yıllık büyüme, bankanın ana gelir kalemlerindeki dinamizmini teyit etti.
Piyasa ve Hisse Duyarlılığı
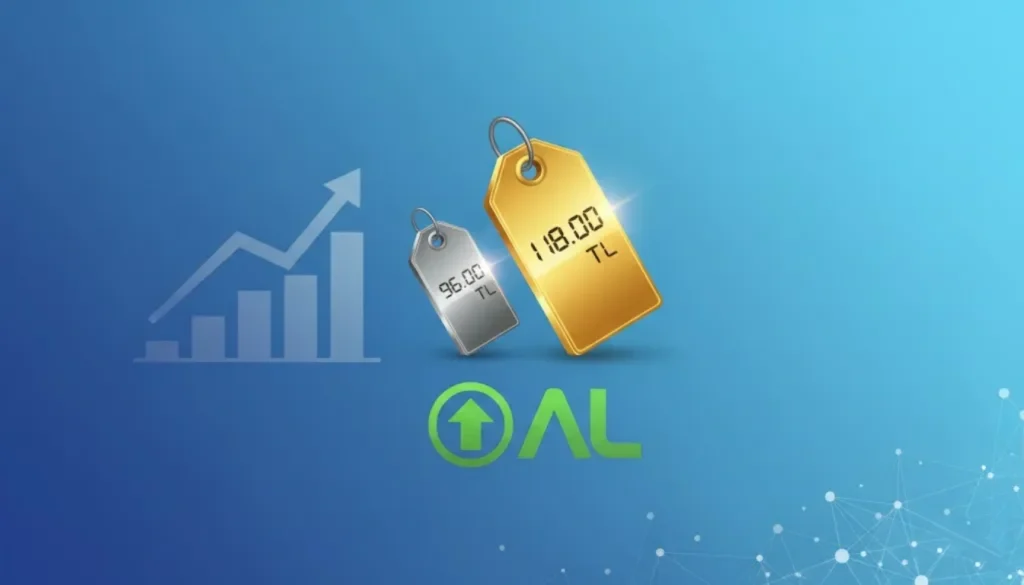
İş Yatırım, bankanın artan görünürlüğü ve iyileşen marj yapısını dikkate alarak değerleme dönemini bir yıl ileriye taşıdı. Aracı kurum, daha önce hisse başına 96,00 TL olarak belirlediği hedef fiyatı 118,00 TL seviyesine yükseltti. Yatırım tavsiyesi ise “AL” olarak sürdürüldü. Analistler, bankanın sürdürülebilir çekirdek kârlılığa dayalı değer yaratımını piyasanın olumlu karşılamasını beklediklerini ifade etti.
Görsel Performans ve Beklentiler
2026 yılı için banka, yüzde 30’un üzerinde TL kredi büyümesi ve yaklaşık yüzde 4 seviyesinde net faiz marjı hedeflediğini açıkladı. Takipteki krediler (NPL) oranının yüzde 3,5 seviyesinde tutulması öngörülürken, net risk maliyetinin 200 baz puan civarında gerçekleşmesi beklendi. Finansal tabloların ardından hisse fiyatı 90,95 TL seviyesinde dengelenirken, revize edilen hedef fiyat yüzde 30’a yakın bir prim potansiyeline işaret etti.

